Kredit UMKM di Sumut Turun 1,77 Persen, OJK: Pembiayaan Produktif Perlu Diperkuat
UMKM oleh bank umum di Sumatera Utara (Sumut) pada Juli 2026 tercatat mengalami penurunan
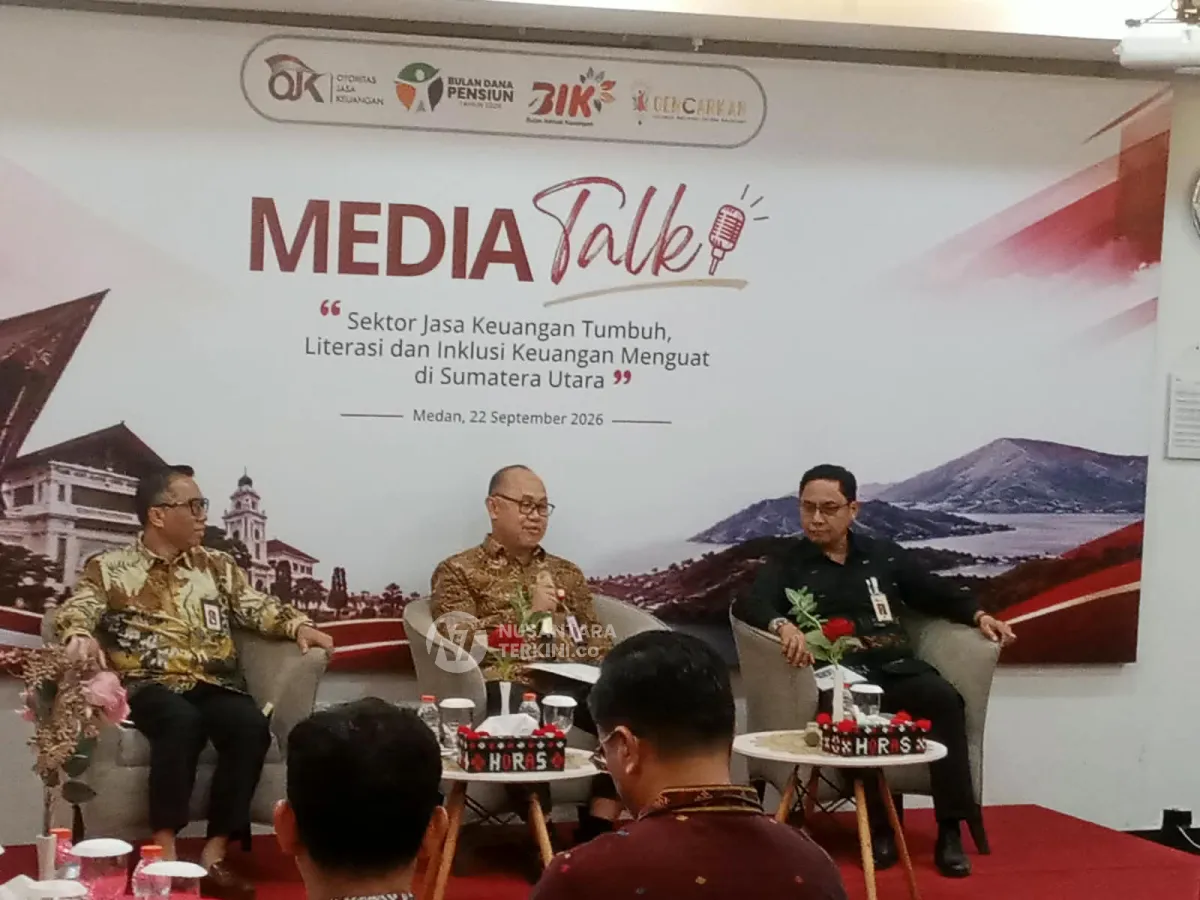
Nusantaraterkini.co, MEDAN - Penyaluran kredit Usaha Mikro, Kecil, dan Menengah (UMKM) oleh bank umum di Sumatera Utara (Sumut) pada Juli 2026 tercatat mengalami penurunan secara tahunan (year on year/YoY).
Otoritas Jasa Keuangan (OJK) Sumut menilai kondisi tersebut menjadi sinyal bahwa pembiayaan produktif bagi pelaku usaha masih perlu terus diperkuat.
Berdasarkan data perbankan konsolidasi, total kredit UMKM di Sumut mencapai Rp80,4 triliun pada Juli 2026. Nilai itu turun 1,77 persen dibandingkan periode yang sama tahun sebelumnya yang mencapai Rp81,9 triliun.
Kepala OJK Provinsi Sumatera Utara, Triyoga Laksito mengatakan penurunan tersebut menunjukkan pertumbuhan kredit UMKM belum sekuat segmen pembiayaan lainnya, sehingga diperlukan kolaborasi seluruh pemangku kepentingan untuk mendorong akses pembiayaan yang lebih luas.
“Penyaluran kredit kepada sektor UMKM masih menjadi prioritas karena memiliki peran besar dalam mendorong pertumbuhan ekonomi daerah. Meski secara tahunan mengalami penurunan tipis, ruang peningkatan pembiayaan produktif bagi pelaku UMKM di Sumatera Utara masih sangat terbuka,” kata Triyoga Laksito.
Porsi UMKM Masih 24 Persen
OJK mencatat struktur kredit bank umum di Sumut masih didominasi oleh kredit korporasi dengan porsi sekitar 47 persen dari total kredit. Sementara kredit konsumtif menyumbang sekitar 29 persen, dan kredit UMKM berada di kisaran 24 persen.
Komposisi tersebut menunjukkan bahwa pembiayaan kepada sektor usaha kecil dan menengah masih sekitar seperempat dari keseluruhan portofolio kredit perbankan.
Menurut Triyoga Laksito, peningkatan porsi kredit UMKM menjadi satu peluang untuk memperkuat ekonomi riil, terutama melalui pembiayaan usaha yang produktif dan berkelanjutan.
“Perbankan perlu terus memperluas akses pembiayaan yang sehat dan inklusif, disertai pendampingan kepada pelaku usaha agar kapasitas bisnis meningkat serta kualitas kredit tetap terjaga,” ujarnya.
NPL UMKM Naik Bertahap
Di sisi lain, kualitas kredit UMKM juga menjadi perhatian. Rasio kredit bermasalah atau Non-Performing Loan (NPL) UMKM mengalami kenaikan bertahap dalam satu tahun terakhir.
Pada Juli 2025, NPL UMKM berada di level 3,72 persen, kemudian meningkat menjadi 3,85 persen pada Desember 2025, dan kembali naik menjadi 4,10 persen pada Juli 2026.
Meski demikian, angka tersebut masih berada di bawah ambang batas 5 persen yang secara umum menjadi indikator tingkat kesehatan kualitas kredit perbankan.
Triyoga Laksito menegaskan bahwa peningkatan NPL perlu diantisipasi melalui penguatan manajemen risiko, pemantauan kualitas debitur, serta pendampingan terhadap UMKM agar tetap mampu memenuhi kewajiban kreditnya.
“Kenaikan NPL perlu menjadi perhatian bersama. Fokus kami bukan hanya mendorong pertumbuhan kredit, tetapi juga memastikan kualitas pembiayaan tetap terjaga sehingga sektor UMKM dapat tumbuh secara berkelanjutan,” pungkasnya.
(Akb/nusantaraterkini.co)
Berita Terkait

Rupiah Melemah ke Rp17.888 per Dolar AS, Tertekan Sikap Hawkish The Fed

Program 200 Juta Rekening Dimulai, DPR Minta Prioritaskan Warga Unbanked
OJK Sumut Genjot Literasi Keuangan Pelajar Lewat Hari Indonesia Menabung 2026

Nakhoda Baru OJK Sumut Resmi Dilantik, Gedung Kantor Berkonsep Green Building Masuki Tahap Topping Off
Kinerja Solid BPD di 2026: Aset Tembus Rp1.036 Triliun dan Komitmen Perkuat Ekonomi Daerah

IHSG Diprediksi Menguat Terbatas, Investor Cermati Harga Minyak dan Aturan BEI
Berita Terbaru
-
-
-
 EKONOMI
Tiga Perusahaan Otomotif Mengakui Dugaan Diskriminasi KPPU
Herman Saleh Harahap·4 jam yang lalu -
 KESEHATAN
Kampanye Germas Ceria, Kahiyang Ajak Siswa Hidup Sehat
Herman Saleh Harahap·4 jam yang lalu -
 KRIMINAL
Polda Sumsel Tangkap Tersangka Pembobol Rumah Guru Agama
Herman Saleh Harahap·4 jam yang lalu -
-
 KOTA MEDAN
Pemko Medan Raih Penghargaan TP2DD Terbaik Se-Sumatera
Herman Saleh Harahap·5 jam yang lalu -
 SUMUT
Pemprov Sumut Kebut Pembangunan Infrastruktur dan Realisasi APBD 2026
Herman Saleh Harahap·5 jam yang lalu -
 KESEHATAN
Rico Waas Tegaskan Pembangunan Puskesmas Tuntungan Harus Rampung Tepat Waktu
Herman Saleh Harahap·5 jam yang lalu -
 KRIMINAL
Kasus Penganiayaan Tokoh Pers di Sidimpuan: Polisi Reka 30 Adegan
Herman Saleh Harahap·6 jam yang lalu
Semua berita sudah ditampilkan